- Як ДПС перевіряє трудові відносини у 2026 році?
- Який рівень зарплати гарантується законом: мінімальний чи середній?
- Що робити, якщо надійшов запит про рівень зарплати?
- Чим мотивується запит з боку ДПС?
- Чи обов’язково платити зарплату не нижче середньої по регіону?
- Як правильно реагувати на запит? Покрокова інструкція для роботодавця
- Два зразки відповіді на запит ДПС щодо рівня зарплати
- Які переваги та недоліки кожного з варіантів відповіді на запит ДПС?
Як ДПС перевіряє трудові відносини у 2026 році?
Офіційне оформлення трудових відносин, нарахування зарплат на рівні, не нижчому за МЗП, та сплата з доходів працівників ЄСВ, ПДФО та ВЗ – завжди були під особливим контролем ДПС. Для податкових органів заробітна плата – це не тільки елемент трудових відносин, а насамперед:
- об’єкт оподаткування ПДФО і ВЗ;
- база нарахування ЄСВ;
- зона відповідальності роботодавця як податкового агента.
Саме тому ДПС цікавить питання щодо:
- повноти нарахування зарплати;
- правильності визначення бази оподаткування;
- своєчасності утримання та сплати ПДФО, ВЗ і ЄВ;
- відповідності звітності фактичним виплатам.
Особливу увагу податківців привертають порушення мінімальної бази ЄСВ, несвоєчасна сплата ПДФО і ВЗ, маскування зарплати під цивільно-правові договори, формальний неповний робочий час, помилки в оподаткуванні «спеціальних» виплат (компенсації, премії, відрядження, подарунки), очевидна невідповідність доходів та витрат, а також часта зміна КВЕДів (додавання чи виключення) або місця здійснення госпдіяльності.
Про все це ми докладно розповіли у статті «Перевірка трудових відносин і зарплати у 2026 році: як ДПС буде це робити?».
Але як податківці дізнаються, до кого треба прийти на перевірку? Всупереч поширеній думці, що ДПС приходить за скаргою працівника, насправді податківці не сидять і не чекають, коли до них надійде «сигнал». Одним із найважливіших джерел інформації, яку ДПС ретельно аналізує, є Єдина «зарплатна» звітність з ЄСВ, ПДФО та ВЗ.
При цьому дані цієї звітності також використовуються для перевірки середньої зарплати для бронювання працівників. Про цей вид контролю (звіряння даних єдиної «зарплатної» звітності з мінімальним рівнем середньої зарплати по підприємству і фактичної зарплати кожного заброньованого) ми вже розповідали у 2026 році у статтях:
- «Як не втратити критичність у 2026 році? Перевіряємо середню зарплату по підприємству (+2 приклади)»
- «Якщо критичність підприємства закінчується у січні 2026 року: що треба зробити роботодавцю?»
Який рівень зарплати гарантується законом: мінімальний чи середній?
Мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності і господарювання.
А органи ДПС мають право здійснювати контроль за її нарахуванням, утриманням з її розміру ПДФО та ВЗ. А також за нарахуванням виходячи з розміру зарплати, ЄСВ – за основним місцем роботи не нижче мінімального страхового внеску.
Докладно про нарахування та оподаткування зарплати у 2026 році, ми писали тут:
Якщо рівень нарахованої зарплати у якось роботодавця буде нижчим за прийнятну величину, то спочатку вони надійшлють запит із вимогою пояснити різницю.
Запит буде майже напевно, якщо рівень зарплати у вашій звітності нижчий за мінімальну місячну зарплату (нагадаємо, що у 2026 році вона становить 8647 грн).
Але до цього роботодавці, як правило, морально готові. А от до чого вони, як правило, не готові, це до порівняння зарплат, які вони платять, із зарплатами, що платять інші роботодавці!
Нагадаємо, що у зв'язку з війною в Україні Мінфін з лютого 2022 року припиняв щомісячну публікацію даних щодо середньої зарплати. Втім, починаючи з липня 2025 р. публікацію цих даних відновлено. З відповідною таблицею із середньою місячною зарплатою можна ознайомитись на офіційному сайті Мінфіну за посиланням (оберіть показник та натисніть кнопку "Запит даних").
Запитання, яке податківці можуть поставити роботодавцю, це: «Чому у вас середня зарплата менша, ніж середня зарплата у регіоні, де ви працюєте?». Спробуємо надати поради, як бути в такому випадку!
Як діяти, якщо надійшов запит від ДПС?
Це ми докладно розглядали у статті: «Що робити, коли отримали запит від ДПС: три підстави, три варіанти дій та два приклади відповідей на запит».
Що робити, якщо надійшов запит про рівень зарплати?
Давайте розглянемо послідовно:
- чому виникає запит від ДПС?
- чи існує законодавчий обов’язок платити зарплату не нижче середньої в регіоні?
- які ризики для бізнесу, якщо не виконувати вимог податківців?
- як правильно реагувати та які документи підготувати?
Чим мотивується запит з боку ДПС?
Коли податкові органи бачать, що середній дохід працівників на підприємстві значно відстає від регіонального середнього рівня зарплат, це може викликати підозри:
- чи не приховуються частково виплати «в конвертах» або інші форми непрозорого доходу?
- чи дотримуються всі вимоги щодо оподаткування та звітності?
- чи немає мінімізації податків через заниження реальних доходів працівників?
Отже, запити про рівень зарплати можуть бути як з метою перевірки відповідності доходу працівників законодавству, так і з метою встановлення ймовірних ризиків недобросовісної поведінки.
Тож податкові органи, отримуючи інформацію щодо середньої зарплати по регіонах України, повернулись до необхідності аналізувати дані з податкової звітності та порівнювати середню зарплату на підприємствах із показниками по регіону. Якщо виявляється суттєве відставання, підприємству може надійти офіційний запит. Це не завжди означає порушення, але ігнорувати такий документ все ж не варто.
Чи обов’язково платити зарплату не нижче середньої по регіону?
Відповідь однозначна: ні. Законодавство України (Закон України «Про оплату праці» та КЗпП) встановлює лише одну обов’язкову норму – зарплата не може бути нижчою за мінімальну, і те якщо працівник виконує місячну чи годинну норму праці.
Тобто роботодавець не зобов’язаний «підтягувати» зарплати до середніх показників по області чи країні. Показник середнього заробітку по регіону – лише статистка, аналітичний інструмент як для держорганів, так і для бізнесу.
Середній показник по області чи країні використовується, зокрема, для:
- оцінки рівня оплати праці та прийняття бізнес-рішень щодо розміщення підприємств,
- бронювання працівників,
- щорічної індексації пенсій, яка залежить від зростання середньої заробітної плати.
Таким чином, підприємство може орієнтуватись на такий середній показник. Проте не зобов’язано оплачувати працю своїх працівників на рівні середньої зарплати по відповідному регіону.
Як правильно реагувати на запит? Покрокова інструкція для роботодавця
Крок 1. Проаналізуйте зарплати всередині підприємства
перевірте відповідність мінімальній зарплаті;
з’ясуйте, які саме категорії працівників знижують середній показник (наприклад, багато робітників без досвіду чи неповна зайнятість).
Крок 2. Підготуйте пояснення
У відповіді на запит доцільно пояснити, чому середній рівень зарплати нижчий. Це можуть бути:
- специфіка бізнесу (сезонність, галузеві особливості, проста технологічна робота, яка не вимагає спеціальної освіти або великого досвіду);
- структура штату (переважно працівники з низьким рівнем кваліфікації або специфіка підприємства не передбачає наявності працівників виключно або переважно з високою кваліфікацією);
- фінансовий стан підприємства (збитковість, велике навантаження витрат, зниження попиту на товари, роботи чи послуги, які пропонує підприємство, знищення активів, релокація бізнесу/відновлення виробництва тощо).
Крок 3. Додайте підтвердні документи
Залежно від ситуації, до листа-відповіді можна додати:
- копію штатного розпису;
- фінансову звітність;
- довідки, складені підприємством, про неповну зайнятість працівників або сезонний характер робіт;
- пояснювальну записку керівника про економічний стан та/або специфіку діяльності підприємства.
Крок 4. Вкажіть на законодавчі підстави
У відповіді обов’язково зазначте, що:
- законодавство України не встановлює обов’язку платити зарплату не нижче середньої по регіону;
- підприємство дотримується вимог щодо мінімальної зарплати та інших норм КЗпП.
Крок 5. За потреби – запропонуйте план підвищення зарплат
Якщо фінансовий стан дозволяє, можна продемонструвати готовність поступово підвищувати зарплати. Це створить позитивне враження та знизить ризики додаткових перевірок.
Крок 6. Наголосіть на достовірності даних поданої податкової «зарплатної» звітності
Наприклад, варто додати до відповіді окремий пункт:
« … Відомості, наведені у податковій звітності підприємства (Об’єднаний звіт з ПДФО, ВЗ та ЄСВ), є достовірними та повністю відповідають первинним бухгалтерським документам і фактичному стану господарської діяльності. …
На підтвердження цього додаємо:
– копію штатного розпису;
– копії відомостей нарахування заробітної плати;
– копії поданої єдиної звітності з ЄСВ, ПДФО та ВЗ за період, зазначений у запиті;
– інші документи, які підтверджують обґрунтованість нарахованої заробітної плати».
На нашу думку, це:
- Знімає головний ризик – у ДПС часто «козир» у таких ситуаціях саме підозра в недостовірності даних у поданій «зарплатній» звітності. Якщо у відповіді відразу підкреслити, що звітність заповнена коректно й відповідає первинним документам, це знімає можливість використати цю підставу для наступних запитів та позапланової документальної перевірки.
- Посилює довіру – демонструє, що підприємство не уникає перевірки, а навпаки, показує прозорість та готовність пояснити свою діяльність.
- Юридичний захист – у разі подальших спорів (наприклад, у суді) буде підтвердження, що підприємство одразу ж перевірило інформацію за запитом ДПС і заявило про достовірність даних раніше поданої «зарплатної» звітності. Розбіжність між фактично нарахованою та мінімальною (або середньою за регіоном) зарплатою – підприємство пояснило.
Два зразки відповіді на запит ДПС щодо рівня зарплати
Ми пропонуємо два варіанти відповіді:
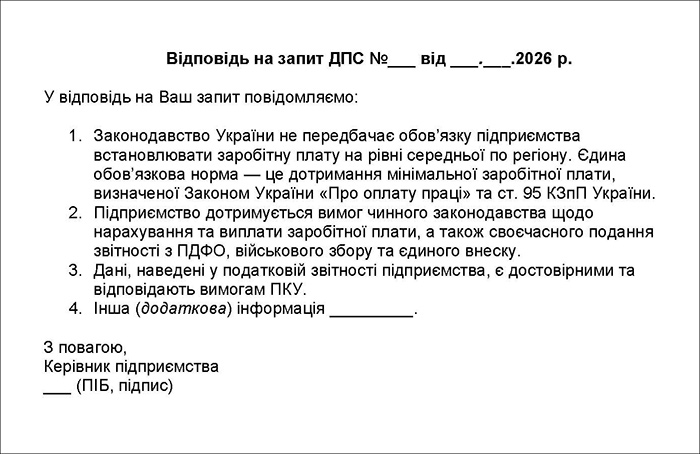
- Зразок 1 для «ризикового» роботодавця – максимально формальний, без додаткових документів, з акцентом на законодавчих нормах.
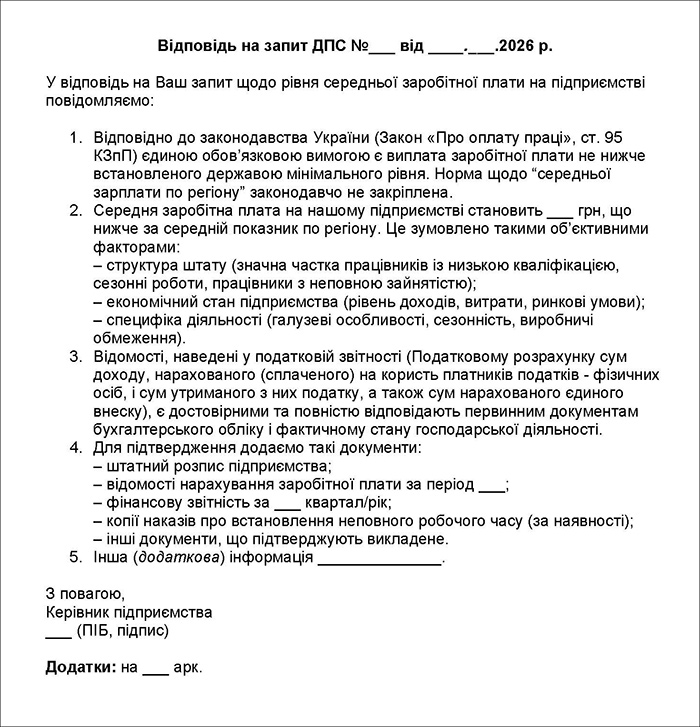
- Зразок 2 для «обережного» роботодавця – розгорнута відповідь із підтвердженням достовірності даних звітності і з додатками.
Зразок 1. «Ризикова» відповідь на запит ДПС
Зразок 2. «Обережна» відповідь на запит ДПС
Які переваги та недоліки кожного з варіантів відповіді на запит ДПС?
Переваги та недоліки обох варіантів відповіді («ризикового» та «обережного») ми навели у таблиці нижче.
Порівняння підходів до відповіді на запит ДПС щодо низької зарплати
| Критерій | Ризиковий підхід (мінімальна відповідь) | Обережний підхід (розгорнута відповідь) |
| Обсяг інформації | Лаконічна відповідь, лише посилання на законодавство, без додатків | Детальне пояснення + додані документи (штатний розпис, зарплатні відомості, фінзвітність) |
| Тональність | Формальна, суха, мінімум деталей | Відкрита, пояснювальна, демонстрація прозорості |
| Підкреслення достовірності даних | Загальна фраза («дані достовірні та відповідають законодавству») | Підтвердження достовірності первинними документами |
| Ризик повторного запиту | Високий – ДПС може вважати відповідь ухильною/неповною | Низький – ДПС має менше підстав сумніватися в звітності |
| Ризик позапланової перевірки | Вищий, адже у податкової залишається підстава «перевірити детальніше» | Значно нижчий, бо надано документи та пояснення |
| Юридична захищеність у спорі | Є, але слабша – підприємство формально виконало обов’язок відповісти | Сильніша – відповідь з наданими докладними поясненнями та підтвердними документами буде аргументом у суді |
| Сприйняття ДПС | «Компанія не хоче розкривати інформацію» → підозра | «Компанія відкрита, дані підтверджені» → менше ризиків |
| Зручність для керівництва | Мінімум зусиль, швидко відповіли | Більше роботи: підготовка документів, пояснень |
| Кому підходить | Тим, хто готовий сперечатися з ДПС | Тим, хто прагне мінімізувати ризики перевірок та конфліктів |
Вибір, як відповідати, працедавець робить самостійно:
- ризиковий підхід – економить час, але підвищує ризик повторних дій ДПС (хоча такі платники податків вважають, що надання додаткової/розширеної інформації подекуди частіше провокує зацікавленість податкових органів та наступну податкову перевірку, що також має сенс);
- обережний підхід – потребує більше ресурсів, але суттєво знижує ризики у майбутньому.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз