- Надання благодійної допомоги: які умови звільнення від ПДВ?
- Скільки податкових накладних складати при наданні благодійної допомоги?
- Заповнення пільгової ПН: що писати в графі 7?
- «Компенсуючі» податкові зобов'язання: про що ДПС не сказала?
- Практичні рекомендації для бізнесу
- Висновок
- Де почитати більше про оподаткування благодійної допомоги?
Благодійність сьогодні — справа звична та вкрай необхідна. Багато підприємств активно підтримують благодійні фонди та організації, безоплатно відвантажуючи їм необхідну продукцію. Проте така добра справа супроводжується податковими запитаннями, наприклад, як оформити податкову накладну на безоплатну передачу, якщо операція звільнена від ПДВ, і що саме писати у графі 7 «Ціна постачання»?
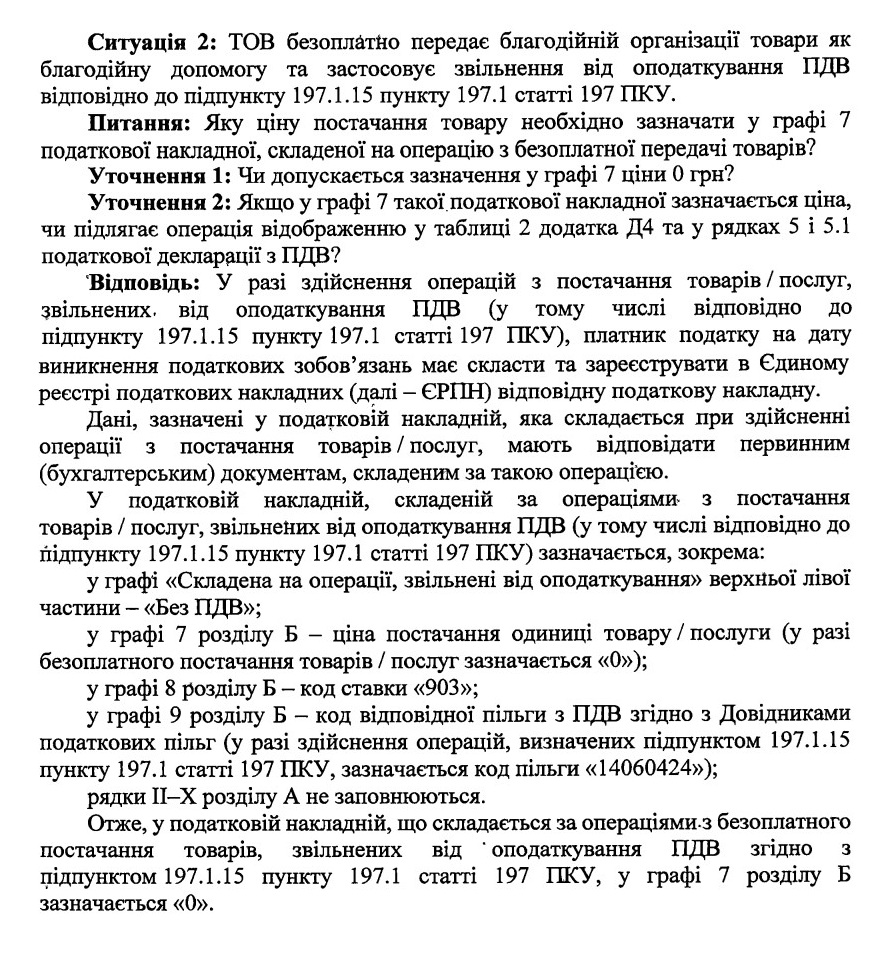
На запит Комітету ВРУ з питань фінансів, податкової та митної політики ДПС надала кілька відповідей платників податків, які чомусь вирішили звернутися до народних депутатів (лист від 03.09.2026 р. №998/2/99-00-21-03-01-02).
Одне з запитань, яке ми розглянемо у цій статті, стосується саме благодійності платників ПДВ (ситуація №2). Забігаючи наперед, хочеться відмітити, що відповідь ДПС узгоджується з її попередніми відповідями на подібні запитання.
Надання благодійної допомоги: які умови звільнення від ПДВ?
Підґрунтям для застосування пільги є пп. 197.1.15 ПКУ. Ця норма звільняє від оподаткування ПДВ операції з надання благодійної допомоги, зокрема безоплатне постачання товарів та послуг:
- благодійним організаціям, які утворені та зареєстровані відповідно до вимог чинного законодавства;
- безпосередньо набувачам (суб’єктам) благодійної допомоги від благодійних організацій.
При цьому під безоплатним постачанням розуміється передача товарів чи послуг без будь-якої грошової, матеріальної або інших видів компенсації. Якщо хоча б одна з вимог чи умов підпункту 197.1.15 ПКУ порушується (наприклад, отримувач не має статусу благодійної організації або передбачена бодай часткова компенсація), операція втрачає пільговий статус і оподатковується ПДВ на загальних підставах. Про це редакція попереджала тут.
Скільки податкових накладних складати при наданні благодійної допомоги?
Зазвичай безкоштовна передача товарів розглядається їх постачанням, а отже — є об’єктом оподаткування ПДВ (п. 185.1 ПКУ). При цьому база оподаткування операцій з постачання товарів не може бути нижче ціни придбання таких товарів, а база оподаткування операцій з постачання самостійно виготовлених товарів – звичайних цін (п. 188.1 ПКУ). Тому платнику ПДВ потрібно спочатку скласти першу податкову накладну на фактичну ціну постачання (тобто на 0 грн), і відразу скласти другу податкову накладну — на суму перевищення ціни придбання / звичайної ціни над нульовою.
Але такий підхід не використовується, якщо отримувачем виступає благодійний фонд. За такої умови, як ми вже з’ясували, платник ПДВ може розраховувати на податкову пільгу. А отже, оскільки операцію звільнено від податку, виписувати другу податкову накладну на перевищення бази над нульовою ціною не потрібно.
ДПС у згаданому листі на усьому цьому особливо не зупинялася. Вона відразу констатувала: у разі здійснення операцій з постачання товарів, звільнених від оподаткування ПДВ (у тому числі відповідно до пп. 197.1.15 ПКУ), платник податку на дату виникнення податкових зобов'язань має скласти та зареєструвати в ЄРПН відповідну податкову накладну. Тобто, одну ПН.
Заповнення пільгової ПН: що писати в графі 7?
ДПС дає однозначну відповідь. Порядок заповнення податкової накладної у випадку безоплатного благодійного постачання за пп. 197.1.15 ПКУ має такий вигляд:
- У графі «Складена на операції, звільнені від оподаткування» робиться відмітка «Без ПДВ».
- Графа 7 розділу Б (ціна постачання): зазначається число «0».
- Графа 8 розділу Б (код ставки): вказується код «903» (використовується для операцій, які звільнені від оподаткування).
- Графа 9 розділу Б (код пільги): зазначається код згідно з Довідником податкових пільг. Для благодійної допомоги за пп. 197.1.15 ПКУ це код «14060424».
- Рядки II–X розділ А: вони залишаються незаповненими.
Висновок ДПС:
у податковій накладній, що складається за операціями з безоплатного постачання товарів, звільнених від оподаткування ПДВ згідно з пп. 197.1.15 ст. 197 ПКУ, у графі 7 розділу Б зазначається «0».
Отже, поточна консультація ДПС узгоджується з її попередніми консультаціями на цю тему. Загалом йдеться про традиційні рекомендації щодо заповнення податкової накладної. Щодо цього читайте, зокрема, тут.
Варто лише додати, що якщо постачання товарів здійснюється благодійній організації, не зареєстрованій як платник ПДВ, у графі «Не підлягає наданню отримувачу (покупцю) з причини» зазначається тип причини «02», у графі «Отримувач (покупець)» «Неплатник», а у рядку «Індивідуальний податковий номер отримувача (покупця)» проставляється умовний індивідуальний податковий номер «100000000000», рядок «Податковий номер платника податку або серія (за наявності) та номер паспорта» не заповнюється.
«Компенсуючі» податкові зобов'язання: про що ДПС не сказала?
Зрозуміло, що коли підприємство виготовляло свою продукцію чи купувало товари, воно включало суми вхідного ПДВ до свого податкового кредиту (п. 198.3 ПКУ).
Але, якщо товари, придбані з ПДВ, починають використовуватися у звільнених від оподаткування операціях (наприклад, у благодійності), платник зобов’язаний нарахувати так звані «компенсуючі» податкові зобов'язання за пп. «б» п. 198.5 ПКУ (якщо придбані товари, послуги, необоротні активи повністю були використані у операціях, які звільнені від оподаткування).
У поточній консультації ДПС цей наслідок благодійності якось проігнорувала. Натомість, зазвичай, податківці, відповідаючи на подібні запитання, обов’язково одночасно нагадують про оформлення зведеної податкової накладної (див, наприклад, наш коментар до ІПК ДПС від 11.05.2026 №2713/ІПК/99-00-21-03-02).
Разом з тим, якщо йдеться про використання придбаних товарів/послуг на виробництво продукції, частину віддали на благодійність, а частину продали з ПДВ, не виключається застосування ст. 199 ПКУ. Тоді підприємству доведеться здійснювати перерахунок ПДВ (починаючи з місяця, у якому вперше з’явилися товари, які одночасно використовуються як в оподаткованій, так і в неоподаткованій ПДВ діяльності). Докладно про це читайте тут.
Практичні рекомендації для бізнесу
Щоб уникнути непорозумінь під час перевірок та підтвердити право на пільгу за пп. 197.1.15 ПКУ, дотримуйтеся кількох простих правил:
- переконайтеся, що благодійна організація внесена до Реєстру неприбуткових установ та організацій і діє відповідно до Закону України «Про благодійну діяльність та благодійні організації»;
- у договорі, листі-запиті від благодійного фонду та видатковій накладній має бути чітко зазначено: «Передача здійснюється безоплатно в якості благодійної допомоги»;
- не забувайте реєструвати такі ПН в ЄРПН у загальні строки, адже штрафи за несвоєчасну реєстрацію застосовуються і до пільгових податкових накладних;
- не забудьте про маркування товарів (продукції) як благодійної допомоги;
- заздалегідь порахуйте суму податкового кредита з ПДВ, пов’язаного із продукцією, яка передається благодійному фонду. Адже на цю суму (або на її частину) доведеться визнати податкові зобов’язання з ПДВ. А ще потрібно буде скласти і зареєструвати зведену податкову накладну.
Висновок
При безоплатній передачі товарів благодійній організації у межах пільги за пп. 197.1.15 ПКУ у графі 7 розділу Б податкової накладної зазначається «0». Так, зазначення ціни 0 грн допускається і є правильним.
Оскільки операція звільнена від ПДВ, другу податкову накладну на суму перевищення мінімальної бази оподаткування складати не потрібно (на відміну від звичайних безоплатних постачань, які оподатковуються на загальних підставах).
Де почитати більше про оподаткування благодійної допомоги?
- Власна продукція безоплатно передається благодійному фонду: як скористатися ПДВ-пільгою за пп. 197.1.15 ПКУ
- Надання благодійної допомоги: як скласти ПН
- Благодійність у 2026 році: пільги для благодійників та обдарованих, можливі проблеми, відображення у звітності
- Передання товарів благодійному фонду: які наслідки з ПДВ?
- Яка благодійна допомога не оподатковується ПДФО?
- Нецільова благодійна допомога не є базою нарахування ЄСВ: нагадування від ДПС
- Чи враховується часткова компенсація за розміщення ВПО до обсягу для обов’язкової ПДВ-реєстрації?
- Постачання товарів як благодійної допомоги: чи включається до обсягу для реєстрації платника ПДВ
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз