- Ситуація з практики: КП виграло суд, але не отримало коштів
- Позиція ДПС: розрахунок коригування складати та реєструвати заборонено
- ДПС щодо покупця: податковий кредит доведеться зняти
- Чи згодна редакція з позицією ДПС?
- Практичні рекомендації для підприємств у аналогічних ситуаціях
Коментар до ІПК ДПС від 26.08.2026 №5088/ІПК/99-00-21-03-02
У господарській діяльності комунальних підприємств (КП) судові позови щодо скасування додаткових угод та повернення сплачених бюджетних коштів – не рідкість. Проте, кошти за рішенням суду не завжди повертаються на підприємство. Іноді їх відправляють в міський бюджет. Зараз нас цікавить тільки один наслідок таких рішень: що робити із ПДВ в такій ситуації, якщо за перерахуванням коштів (авансом) постачальник вже склав та зареєстрував податкову накладну.
- Чи може постачальник за фактом повернення коштів скласти розрахунок коригування до цієї податкової накладної та зменшити ПЗ з ПДВ?
- Чи має право на податковий кредит за такою податковою накладною комунальне підприємство-покупець?
Ситуація з практики: КП виграло суд, але не отримало коштів
КП уклало договір із постачальником електроенергії, послуги якого оплачувалися коштами місцевого бюджету. Згодом сторони підписали додаткові угоди щодо збільшення ціни електроенергії. Проте суд визнав ці угоди недійсними та зобов’язав постачальника повернути безпідставно отримані кошти.
Але виник юридичний нюанс: суд ухвалив стягнути кошти з енергопостачальника не на користь безпосередньо КП (покупця), а на користь міської ради.
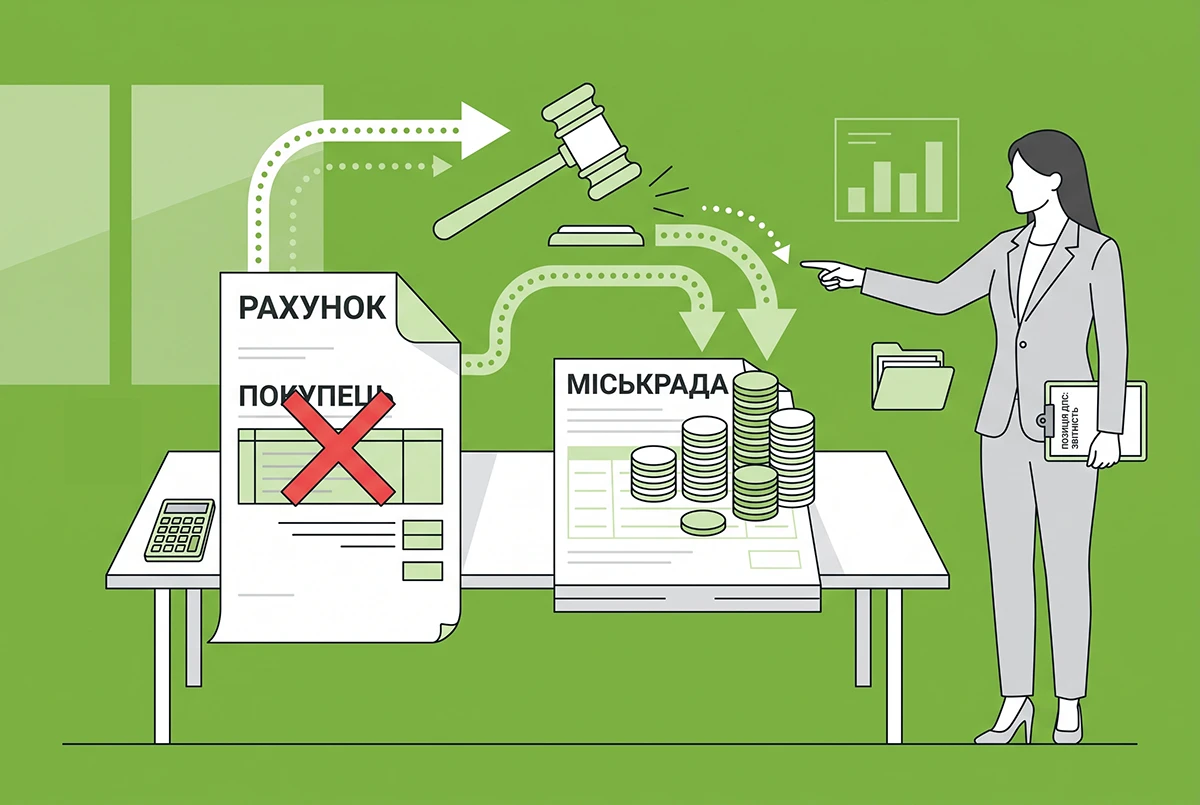
Далі події розвивалися таким чином. Постачальник перерахував кошти на рахунок виконавчої служби, після чого надіслав підприємству акти коригування вартості та вимогу зареєструвати в ЄРПН «зменшуючий» розрахунок коригування (РК). Сам же покупець (КП) фактично коштів на свої рахунки не отримував. Виник спір, вирішити який КП попросило ДПС.
Позиція ДПС: розрахунок коригування складати та реєструвати заборонено
ДПС розуміє, що будь-яка зміна суми компенсації вартості товарів/послуг після їх постачання (перегляд цін, повернення) вимагає коригування податкових зобов'язань та податкового кредиту на підставі РК, зареєстрованого в ЄРПН (п. 192.1 ПКУ).
При цьому, якщо передбачається зменшення суми компенсації, РК складається постачальником, але зареєструвати його в ЄРПН зобов’язаний саме покупець (пп. 192.1.1 ПКУ). При цьому РК може бути зареєстрований не пізніше 1095 календарних днів з дати складання податкової накладної.
Натомість ДПС наголошує, що РК складається на КП (особу, зазначену в полі «Покупець» у первинній податковій накладній) лише за умови, що кошти повертаються саме такому покупцю.
Висновок ДПС:
Оскільки за рішенням суду кошти стягуються з постачальника на користь третьої особи (міської ради), а не покупця (КП), у постачальника відсутні підстави для складання РК (як на міськраду, так і на КП). Відповідно, у комунального підприємства немає жодних підстав для реєстрації такого РК в ЄРПН.
ДПС щодо покупця: податковий кредит доведеться зняти
Ще один нюанс роз’яснення полягає в застереженні контролюючого органу щодо податкового кредиту покупця.
Податківці нагадали, що якщо відбувається перерахунок вартості товарів чи послуг у бік зменшення, покупець зобов’язаний зменшити свій податковий кредит, сформований при придбанні. І головне – цей обов'язок виникає незалежно від факту реєстрації розрахунку коригування в ЄРПН. На цьому податківці наголошують постійно.
Тобто виникає асиметрична ситуація:
- постачальник не має права зменшити свої податкові зобов'язання, оскільки РК не підлягає реєстрації;
- покупець зобов'язаний зменшити свій податковий кредит, оскільки фактична вартість спожитої електроенергії (сума компенсації) була переглянута та зменшена за рішенням суду.
Як саме зменшити податковий кредит за відсутності РК, залишається таємницею. Адже в ПКУ такої ситуації немає. Звичайна відповідь податківців в подібних ситуаціях «складіть бухгалтерську довідку».
Чи згодна редакція з позицією ДПС?
Залишимо осторонь те, що це бюджетні кошти. Зрештою, цей фактор впливає тільки на дату виникнення ПЗ та ПК, і відповідно, на дату їх зменшення – це відбувається за грошовими платежами.
Уявімо звичайний тристоронній договір: постачальник, покупець і платник, три різні особи. Податкова накладна складається на покупця. Незважаючи на те, що платить інша особа. Повернення коштів платнику означає складання розрахунку коригування на покупця.
То чому ж в коментованій ситуації ДПС вирішила інакше? Ми не знаємо умов договору і додаткових угод до нього, можливо він і не був тристороннім. Можливо, міська рада в цьому випадку і не була платником. Але ж суд чомусь вирішив повернути кошти не КП, а міській раді. І саме міська рада фінансувала оплату послуг. Тому, на нашу думку, в цьому випадку є аналогія з тристороннім договором. І висновки ДПС для такої ситуації досить дивні.
Чи не була причина в тому, що кошти цього разу були перераховані на рахунок виконавчої служби? Але за позицією ДПС у подібних випадках (повернення коштів/передоплати за рішенням суду через виконавця) РК складається постачальником на дату списання коштів з його рахунку (ІПК від 29.10.2024 №5054/ІПК/99-00-21-03-02).
Те, що кошти надійшли не безпосередньо на рахунок КП, а через виконавчу службу на користь міської ради (тобто туди, де вони б опинилися, як ми розуміємо, за будь-яких умов), не скасовує факту зміни суми компенсації за операцією між постачальником і КП (покупцем). Операція з постачання електроенергії була між ними; коригування стосується саме цієї операції та раніше виписаних податкових накладних.
Як наслідок, КП як покупець-платник ПДВ (за наявності раніше сформованого податкового кредиту за відповідними податковими накладними) має підстави зареєструвати отримані РК, якщо:
- РК складено до зареєстрованих у ЄРПН податкових накладних;
- не минуло 1095 календарних днів з дати складання відповідних податкових накладних;
- є первинні документи (акти коригування, лист постачальника, судове рішення, підтвердження перерахування коштів виконавчій службі), які підтверджують зміну суми компенсації.
Однак позиція ДПС фіскальна. Тому у КП залишається два варіанти: або виконати рекомендації ДПС, або оскаржити в суді вже цю отриману ІПК. Якщо суд встане на бік КП, податківцям доведеться скасувати цю ІПК і видати нову, із урахуванням висновків суду.
Практичні рекомендації для підприємств у аналогічних ситуаціях
Якщо орієнтуватися виключно на ІПК, то можна порекомендувати врахувати такі моменти:
- Якщо кошти за рішенням суду повертаються не на ваш поточний рахунок, а іншій юридичній особі (зокрема міській раді чи іншому бенефіціару), реєстрація РК в ЄРПН буде порушенням вимог ст. 192 ПКУ.
- На дату набрання законної сили судовим рішенням зменшить раніше сформований податковий кредит з ПДВ. Відсутність зареєстрованого РК не звільняє від цього обов'язку. Ігнорування цієї вимоги призведе (якщо податківці дізнаються про судовий програш контрагента) до донарахувань та штрафів під час податкової перевірки.
- Узгоджуйте позовні вимоги заздалегідь. При формуванні позовних заяв щодо повернення переплат, сформованих за рахунок бюджетних коштів, юридичним службам варто враховувати податкові наслідки та визначати порядок повернення коштів безпосередньо на рахунок підприємства-платника ПДВ.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз