- Види матеріальної допомоги
- Матеріальна допомога, на яку не нараховується ЄСВ
- Матеріальна допомога, яка не оподатковується ПДФО та ВЗ
- Як оформити виплату нецільової благодійної допомоги?
- Як показати виплату нецільової благодійної допомоги в додатку 4ДФ?
- В яких випадках на нецільову благодійну допомогу нараховується ЄСВ?
- Сплата ПДФО та військового збору з суми матдопомоги
- Як виплатити благодійну допомогу готівкою?
- Наслідки з податку на прибуток
- Відображення благодійної допомоги в бухгалтерському обліку
Матеріальна допомога працівникам може бути різною, тому і її оподаткування відрізняється. Це важливо пам'ятати, тому на початку нагадаємо основні правила.
Види матеріальної допомоги
Матеріальна допомога поділяється на види за різними критеріями.
За кількістю працівників, яким надається:
- усім або більшості працівників (категорії працівників визначені законодавством або колективним договором чи розпорядженнями керівництва, якщо колдоговору немає);
- окремим працівникам (надається лише певній категорії працівників, визначеній у колективному договорі, чи окремим працівникам (на підставі заяв) за рішенням керівництва).
За періодичністю надання:
- систематична (надається регулярно один раз у визначений проміжок часу);
- одноразова (надається нерегулярно за наявності фінансових можливостей або у разі настання певних подій у працівника).
За обов'язковістю надання:
- обов'язкова (передбачена законодавством або колективним договором і не залежить від фінансового становища підприємства);
- необов'язкова (виплачується в окремих випадках за рішенням керівництва за наявності фінансових можливостей).
За включенням до фонду оплати праці (ФОП):
- включається до ФОП (належить до інших заохочувальних та компенсаційних виплат ФОП згідно з Інструкцією №5);
- не включається до ФОП за Інструкцією №5.
За формою виплати:
- грошова (виплачується працівнику з каси підприємства чи перераховується на його рахунок у банку);
- натуральна (надається в негрошовій формі, наприклад у вигляді послуг з лікування).
За розміром і порядком обчислення:
- залежно від рівня заробітної плати (надається в розмірі посадового окладу (його частини) чи середньомісячного заробітку (його частини);
- залежно від потреби (надається в розмірі, зазначеному у заяві працівника).
За напрямом використання:
- цільова (надається з конкретною метою);
- нецільова (використовується працівником на власний розсуд).
Матеріальна допомога, на яку не нараховується ЄСВ
- матеріальна допомога одноразового характеру, що надається підприємством окремим працівникам у зв'язку із сімейними обставинами, на оплату лікування, оздоровлення дітей, поховання (п. 14 розд. I Переліку №1170, п. 3.31 Інструкції №5);
- соціальна допомога і виплати за рахунок коштів підприємства, установлені колективним договором: працівникам, які перебувають у відпустці для догляду за дитиною, на народження дитини, сім'ям із неповнолітніми дітьми (п. 1 розд. I Переліку №1170, п. 3.4 Інструкції №5);
- одноразова допомога працівникам, які виходять на пенсію згідно з чинним законодавством та колективними договорами (п. 2 розд. I Переліку №1170, п. 3.6 Інструкції №5);
- вартість послуг з лікування працівників, наданих закладами охорони здоров'я (п. 13 р. II Переліку №1170, п. 3.30 Інструкції №5);
матеріальна благодійна допомога, виплачена особам, які не перебувають у трудових відносинах із підприємством (п. 3.32 Інструкції №5).
Про це все ми докладно ми писали у статті «Матеріальна допомога працівникам: види матдопомоги, зразки заяв та наказів, облік та оподаткування».
Матеріальна допомога, яка не оподатковується ПДФО та ВЗ
Не включається до оподатковуваного доходу сума нецільової благодійної допомоги, у тому числі наданої не в грошовій формі, що надається резидентами – юридичними або фізичними особами на користь платника податку протягом звітного податкового року сукупно у розмірі граничного доходу для застосування ПСП (пп. 170.7.3 ПКУ).
Граничний дохід для застосування ПСП (пп. 169.4.1 ПКУ) дорівнює розміру місячного прожиткового мінімуму, чинного для працездатної особи на 1 січня звітного податкового року (у 2026 році це 3328 грн), помноженого на 1,4 та округленого до найближчих 10 грн.
Увага!
В 2026 р. річний розмір неоподаткованої нецільової матеріальної допомоги дорівнює 4 660,00 гривень. Її і можна виплатити працівнику одноразово, без сплати ЄСВ, ПДФО та ВЗ.
А у разі надання такої допомоги у розмірі більше ніж 4660 грн сума перевищення включається до загального місячного (річного) оподатковуваного доходу платника податку і підлягає оподаткуванню ПДФО та ВЗ.
Якщо допомога надається у грошовій формі
Базою утримання ПДФО і ВЗ є сума перевищення матдопомоги над неоподатковуваним лімітом. Ставку ПДФО для оподаткування таких виплат установлено на рівні 18% незалежно від суми перевищення. Також сума перевищення оподатковуватиметься військовим збором за ставкою 5%.
Якщо допомога надається у негрошовій формі
У цій ситуації базою утримання ПДФО є сума такого перевищення, збільшена на натуральний коефіцієнт. Він становить 1,2195. Військовий збір в обох випадках утримується зі суми перевищення без збільшення на такий коефіцієнт.
Для наочності наведемо у таблиці 1 правила оподаткування благодійної допомоги.
Таблиця 1. Оподаткування благодійної допомоги в 2026 році
| № | Тип допомоги | Цільова / нецільова | Гранична сума | Оподаткування | Джерело (ПКУ) |
| 1 | Допомога постраждалим (війна, стихії, катастрофи) | Цільова / нецільова | Встановлюється КМУ/місц. радами | Не оподатковується | пп. 170.7.2 ПКУ |
| 2 | Нецільова допомога (грошова/матеріальна) | Нецільова | До 4660 грн/рік | Не оподатковується | пп. 170.7.3 ПКУ |
| 3 | Нецільова допомога понад ліміт | Нецільова | Понад 4660 грн/рік | Оподатковується ПДФО+ВЗ | пп. 170.7.3 ПКУ |
| 4 | Цільова допомога на лікування/навчання тощо | Цільова | Без обмежень (якщо напряму у заклад) | Не оподатковується | пп. 170.7.4 ПКУ |
| 5 | Цільова грошова допомога, використана вчасно | Цільова | До 12/24 міс. використання | Не оподатковується | пп. 170.7.5 ПКУ |
| 6 | Цільова допомога, не використана вчасно | Цільова | Прострочення | Оподатковується | пп. 170.7.5 ПКУ |
| 7 | Продовження строку використання допомоги | Цільова | Не обмежено | Не оподатковується (за рішенням ДПС) | пп. 170.7.6 ПКУ |
| 8 | Благодійна допомога військовим, постраждалим | Цільова/нецільова | До 500 МЗП (~3,5 млн грн) | Не оподатковується | пп. 170.7.8 ПКУ |
| 9 | Звітування про надану допомогу | Будь-яка | - | Обов’язкове декларування у 4ДФ | пп. 170.7.9 ПКУ |
Як оформити виплату нецільової благодійної допомоги?
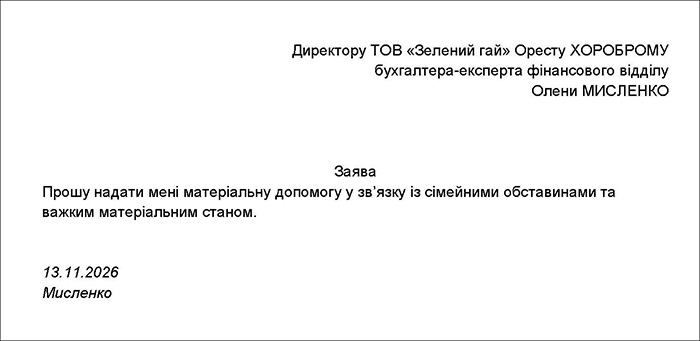
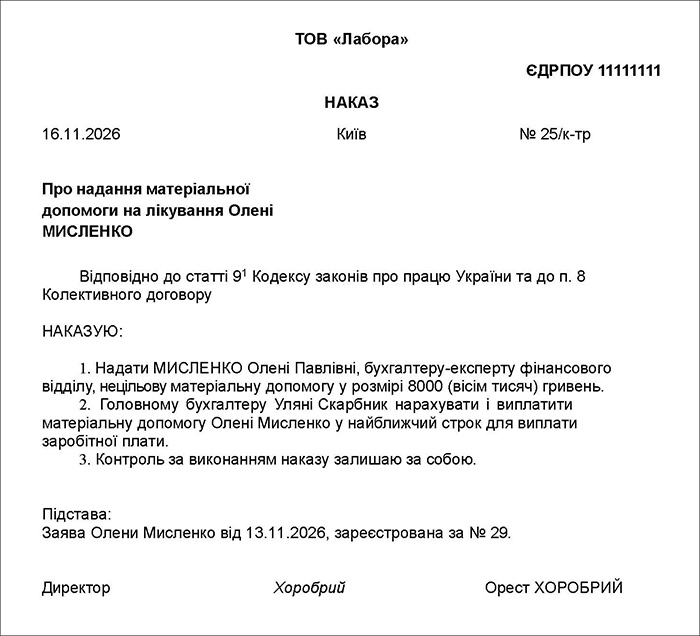
У разі надання фізособам благодійної, роботодавці повинні мати відповідні первинні документи (ст. 9 Закону про бухоблік). А саме:
- заяву від фізособи,
- складений наказ керівника підприємства на підставі даних із таких заяв про надання благодійної допомоги,
- виписку банку, що підтверджуватиме надання допомоги грошима (якщо допомогу надавали у безготівковій формі), або видатковий касовий ордер чи відомість на виплату готівки (якщо фінансування здійснено готівкою).
Зразок заяви на надання нецільової матеріальної допомоги
Зразок наказу про надання нецільової матеріальної допомоги
Як показати виплату нецільової благодійної допомоги в додатку 4ДФ?
Суму нецільової благодійної допомоги (як тієї, що перевищує, так і тієї, яка не перевищує неоподатковуваний розмір), відображають у додатку 4ДФ до Єдиної звітності з ПДФО, ВЗ та ЄСВ за ознакою доходу «169». Тобто всю суму допомоги зазначають одним рядком, загальною сумою за однією ознакою.
В Податковому розрахунку та в додатку Д1 до Єдиної звітності таку допомогу не відображають, якщо на неї не нараховується ЄСВ. Якщо ж нараховується – цю допомогу додають до суми зарплати і відображають разом. В яких випадках це трапляється, розповімо далі.
В яких випадках на нецільову благодійну допомогу нараховується ЄСВ?
За визначенням благодійна допомога не належить до основної або додаткової зарплати та інших заохочувальних, компенсаційних виплат. Тому вона не є базою для нарахування ЄСВ.
Але податківці часто вважають її різновидом зарплати, якщо така допомога виплачується частіше, ніж раз на рік або більшості працівників в одному місяці.
Увага!
Матеріальної допомоги працівникам одноразового характеру (виплачується раз на рік) не входить до фонду оплати праці на підставі пп. 3.31 Інструкції №5. А отже, ЄСВ на її суму нараховувати не потрібно.
Одноразовою нецільова благодійна допомога вважатиметься тільки за виконання таких умов:
- допомогу виплачують окремому працівникові, наприклад у зв’язку зі сімейними обставинами;
- необхідність у її отриманні виникла раптово;
- рішення про видачу та розмір такої допомоги ухвалює керівник підприємства на власний розсуд.
ПКУ не встановлює умови щодо одноразовості нецільової благодійної допомоги з метою звільнення її від оподаткування ПДФО та ВЗ. Неоподатковуваний ліміт (4660 грн в 2026 році) встановлюється як загальна сума такої допомоги за календарний рік, а скільки разів її надаватимуть (і з кількох джерел), для оподаткування ПДФО та ВЗ не має значення.
Інша річ ЄСВ. На думку податківців, ЄСВ не буде, лише якщо матдопомога виплачується одноразово і не всім (та не більшості) працівникам. Тільки в такому разі ЄСВ на суму допомоги не нараховують і в Податковому розрахунку та додатку Д1 її не відображають.
З позиції податківців випливає, що надавати допомогу в одному місяці всім працівникам (чи більше ніж половині працівників) – означає ризикувати. Бо ж ДПС стверджуватиме, що така допомога не відповідає критеріям визнання одноразової допомоги. Тому під час перевірок податківці наполягатимуть на нарахуванні ЄСВ і на оподаткуванні ПДФО та ВЗ уже за зарплатними правилами.
А от якщо допомога буде видаватись протягом листопада-грудня, окремим працівникам згідно різних заяв (у зв'язку із сімейними обставинами, скрутним фінансовим становищем тощо) – то вона вже потрапляє під ознаки одноразової.
У роботодавців, у штаті яких є тільки один працівник (він же директор і часто засновник), виникає запитання: чи вважатиметься надана благодійна допомога одноразовою? На жаль, роз’яснення ДПС щодо цього питання немає, тож варто отримати власну ІПК.
Сплата ПДФО та військового збору з суми матдопомоги
ПДФО сплачується до бюджету під час виплати оподатковуваного доходу у грошовій формі єдиним платіжним документом (пп. 168.1.2 ПКУ). Це стосується виплати благодійної допомоги, яка має оподатковуватися ПДФО та ВЗ.
Нагадаємо, що наказом Мінфіну від 14.01.2011 №11 затверджено Класифікацію доходів бюджету щодо ПДФО, зокрема:
- 11010100 – ПДФО, що сплачується податковими агентами з доходів платника податку у вигляді заробітної плати;
- 11010400 – ПДФО, що сплачується податковими агентами з доходів платника податку інших ніж заробітна плата.
Тож при сплаті ПДФО з благодійної нецільової допомоги треба використовувати код 11010400.
А ось щодо військового збору, то код бюджетної класифікації в усіх випадках однаковий – 11011000 «Військовий збір».
Як виплатити благодійну допомогу готівкою?
Обмеження у розрахунку готівкою, встановлені Положенням №148, не поширюється на пожертви та благодійну допомогу. Тож надавати у день благодійну допомогу готівкою окремому працівникові можна у будь-якій сумі. Але на її розмір все ж таки варто звернути увагу – з метою оподаткування!
Наслідки з податку на прибуток
Податкова різниця за пп. 140.5.10 ПКУ не поширюється на надання благодійної допомоги фізособам. Тому й збільшувати фінрезультат на суму наданої допомоги не потрібно (стосується тих, хто податкові різниці застосовує).
На об’єкт оподаткування податком на прибуток надання допомоги працівникам та іншим фізособам впливає тільки у бік зменшення (і то на етапі визнання витрат у бухгалтерському обліку).
Відображення благодійної допомоги в бухгалтерському обліку
У бухгалтерському обліку виплати благодійної допомоги призводять до зменшення активів, а отже, відповідно до п. 5 НП(С)БО 16 відображаються у складі витрат.
Згідно з п. 7 НП(С)БО 16 витрати у вигляді перерахованої благодійної допомоги визнаються витратами періоду, в якому вони були понесені. А відповідно до п. 29 цього самого НП(С)БО такі витрати відображатимуться у бухгалтерському обліку за дебетом субрахунку 949 «Інші операційні витрати».
Приклад 1
22.11.2026 ТОВ «В» за заявою працівника надало йому нецільову благодійну допомогу в розмірі 4500 грн. Це перша така допомога, надана цьому працівникові у поточному календарному році. Основна зарплата за листопад 2026 року – 10000,00 грн.
ТОВ «В» як податковий агент має визначити базу оподаткування. І це буде лише 10000,00 грн зарплати, адже благодійна допомога не перевищує неоподатковуваного розміру.
Сума утриманого ПДФО: 10000,00 х 18% = 1800,00 грн.
Сума утриманого ВЗ: 10000,00 х 5% = 500,00 грн.
Сума нарахованого ЄСВ: 10000,00 х 22% = 2200,00 грн. ЄСВ на суму благодійної допомоги не нараховується, бо це одноразова допомога.
У формі №4ДФ всю суму наданої благодійної допомоги (4500 грн) буде відображено за ознакою доходу «169».
Приклад 2
23.12.2026 ТОВ «В» за заявою іншого працівника надало першу цього року нецільову благодійну допомогу в розмірі 10000 грн у грошовій формі. Зарплата працівнику в цьому місяці не нараховувалася.
Отже, ТОВ «В» як податковий агент має визначити базу оподаткування для ПДФО 10000 - 4660 = 5340 грн.
Сума утриманого ПДФО: 5340 х 18% = 961,20 грн.
Сума утриманого ВЗ: 5340 х 5% = 267,00 грн.
ЄСВ на суму благодійної одноразової допомоги у такому разі не нараховується.
У формі №4ДФ всю суму наданої благодійної допомоги у розмірі 10000 грн буде відображено під ознакою доходу «169».
У таблиці 2 відобразимо операції щодо надання благодійної допомоги за даними прикладу 2.
Таблиця 2. Бухгалтерський облік нарахування і виплати благодійної допомоги до прикладу 2
| № з/п |
Зміст господарської операції | Бухгалтерський облік | Сума, грн | |
| Д-т | К-т | |||
| 1. | Нараховано нецільову благодійну допомогу | 949 | 663 | 10000,00 |
| 2. | Утримано з оподатковуваної частини допомоги та сплачено до бюджету: ПДФО (10000 - 4660) х 18% ВЗ (10000 - 4660) х 5% |
663 663 |
641 642 |
961,20 267,00 |
| 3. | Сплачено до бюджету ВЗ та ПДФО | 641, 642 | 311 | 1228,20 |
| 4. | Перераховано працівнику допомогу: (10000 - 961,20 - 267,00) | 663 | 311 | 8771,80 |
Зверніть увагу! Аналогічним чином надати матдопомогу можна буде і в січні 2027 року; тоді неоподатковуваний розмір нецільової благодійної допомоги збільшиться порівняно з 2026 роком і становитиме вже 5160 грн.
Ми кажемо так, бо за Держбюджетом-2027 розмір прожиткового мінімуму для працездатних осіб становитиме вже 3691 грн. Про це докладно читайте тут.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз





